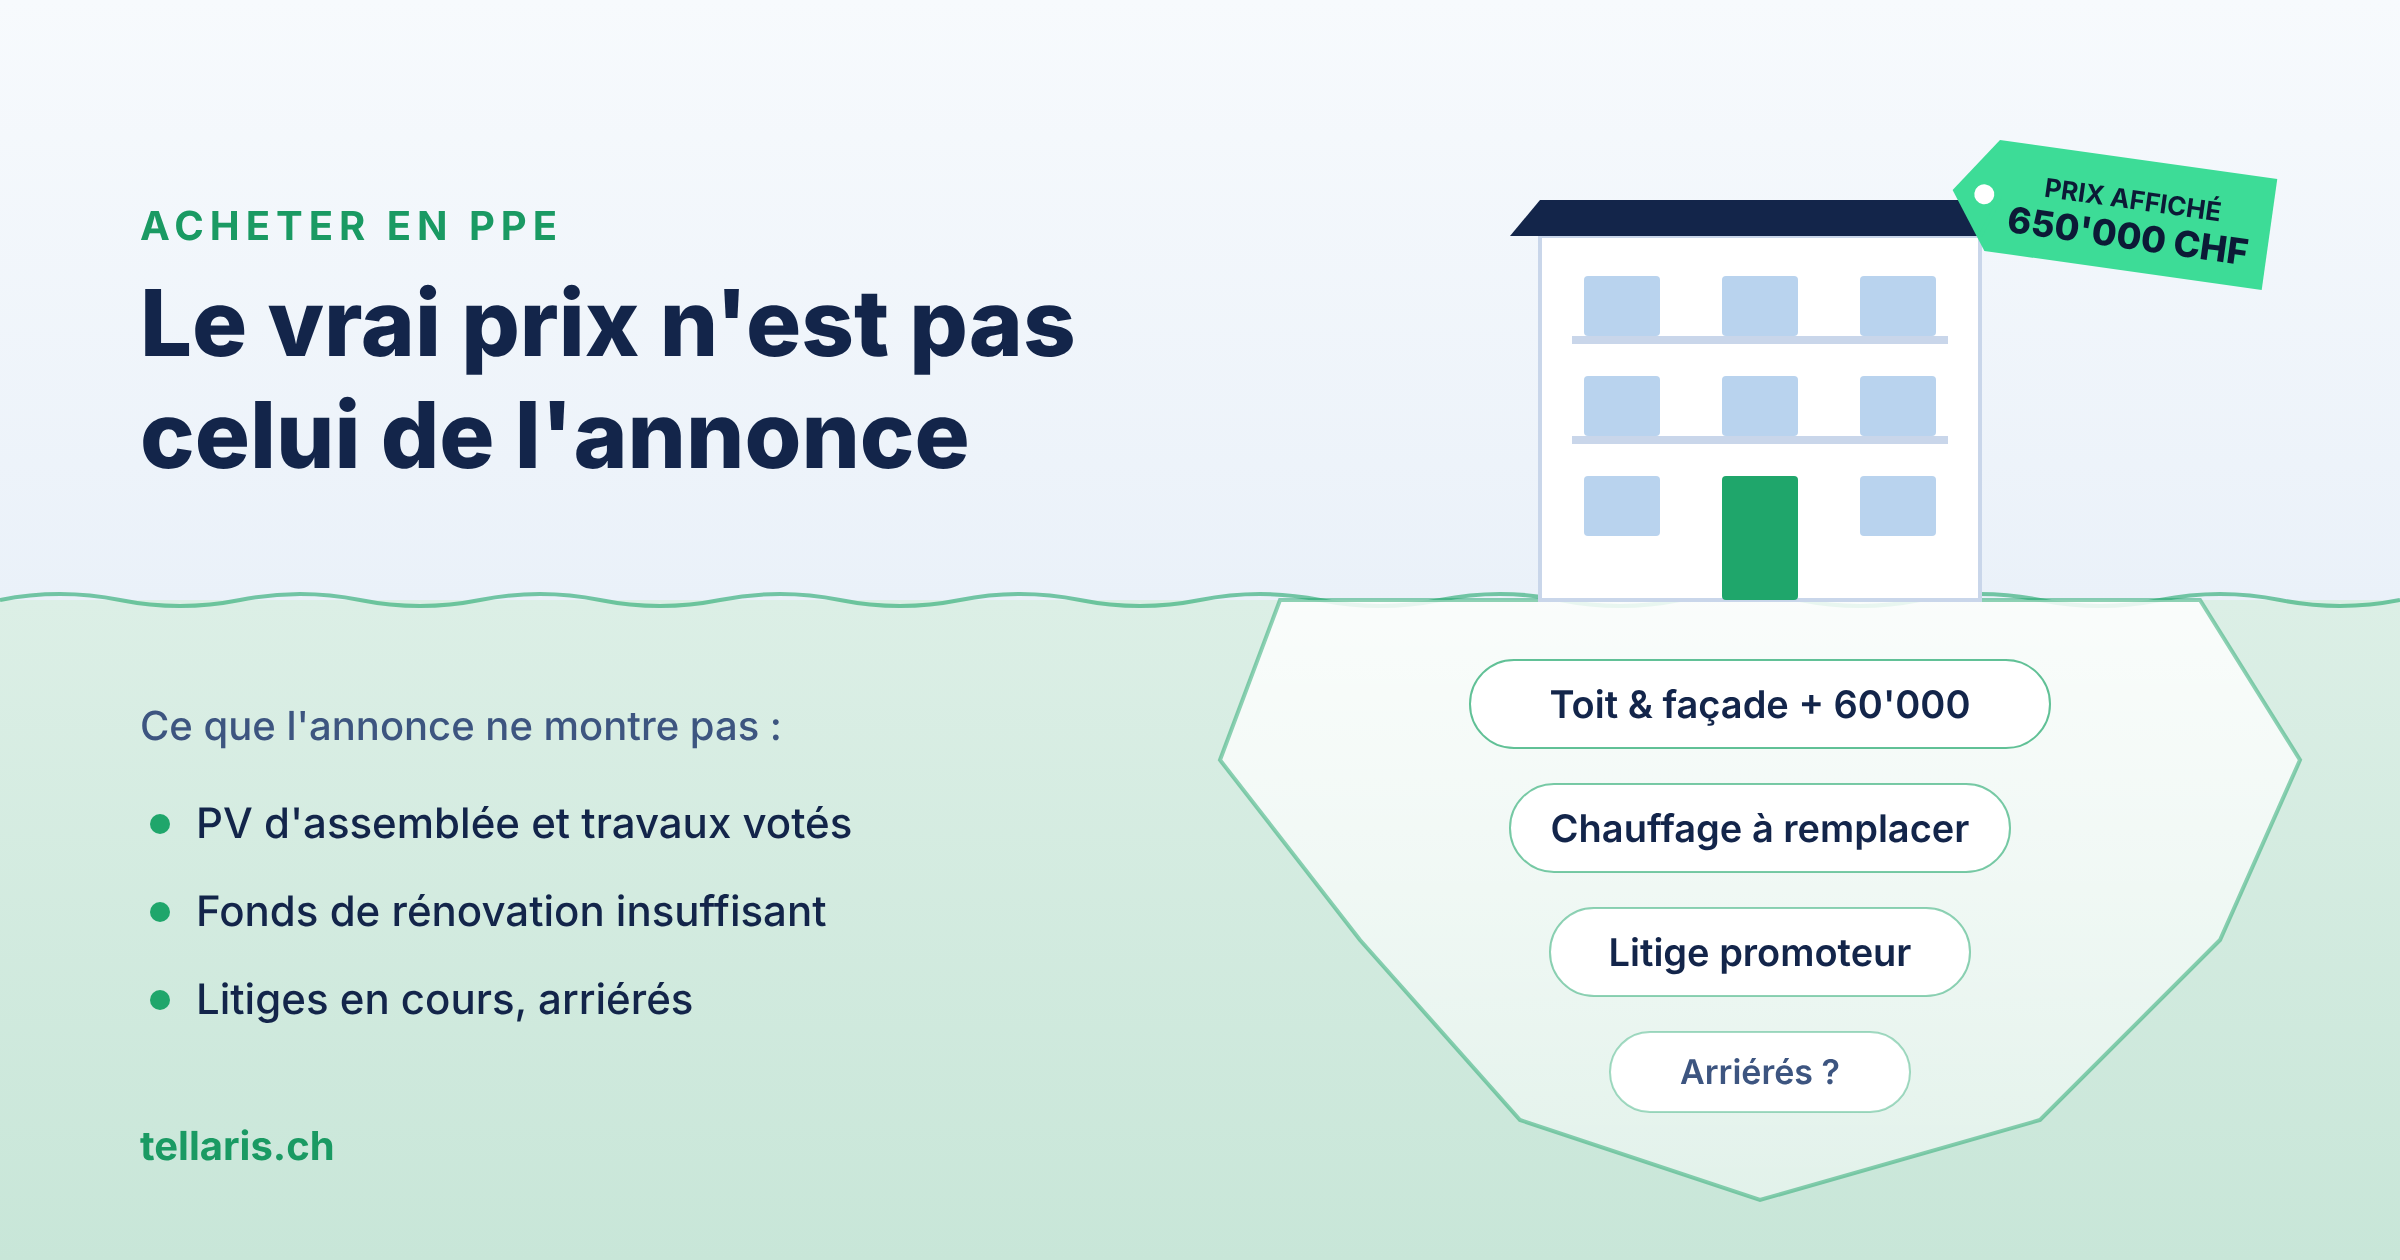
Acheter en PPE : le vrai prix n'est pas celui de l'annonce
En PPE, le prix affiché n'est qu'un acompte sur le coût réel de votre appartement. Le reste se cache dans les procès-verbaux, les comptes et le règlement de la copropriété.
Prenons un exemple. Vous achetez un appartement affiché 650'000 CHF. Deux ans plus tard, l'assemblée vote la réfection du toit et de la façade. Votre quote-part : 60'000 CHF. Le fonds de rénovation n'en couvre que 4'500.
Votre appartement à 650'000 CHF vient de vous coûter plus de 705'000 CHF. Et rien de tout cela ne figurait dans l'annonce.
L'erreur classique : n'acheter que l'appartement
Lors d'une visite, on regarde la vue, la cuisine, le prix au m², le rendement locatif. C'est normal, c'est ce qu'on voit.
Mais en PPE, vous n'achetez pas seulement un appartement. Vous achetez une part d'immeuble : son toit, sa façade, son chauffage, ses litiges et ses futures factures. Tout ce qui concerne les parties communes sera partagé selon vos millièmes.
Le vendeur n'a aucun intérêt à attirer votre attention là-dessus. C'est à vous d'aller chercher l'information.
Un cas réel : un 2.5 pièces neuf, « sans souci »
Récemment, j'ai étudié l'achat d'un 2.5 pièces dans le canton de Vaud. Immeuble de 2023, bonne efficacité énergétique, locataire en place, place de parc incluse. Sur le papier, un placement tranquille.
La lecture des procès-verbaux des trois dernières assemblées a raconté une autre histoire :
- Un litige avec le promoteur pour défauts de construction, suivi par un avocat mandaté par la PPE.
- Pas de permis d'habiter, plus de deux ans après la livraison des appartements.
- Un label Minergie promis mais pas obtenu, alors que les acheteurs l'ont payé.
- Une facture d'environ 27'000 CHF que le promoteur souhaite faire supporter à la copropriété.
- Aucun fonds de rénovation pour le parking souterrain : en cas de gros travaux, les détenteurs de places paient directement.
Rien de dramatique pris séparément. Mais le prix demandé était celui d'un immeuble neuf sans histoire. J'ai décidé de ne pas donner suite.
Et ce n'est pas un immeuble ancien : même dans le neuf, il faut tout lire.
Les 6 documents à demander avant toute offre
- Les procès-verbaux des 3 à 5 dernières assemblées. C'est là que tout se lit : travaux envisagés, litiges, tensions. Un toit qu'on « surveille » depuis trois assemblées, c'est une facture qui attend son vote.
- Les comptes et le budget de la PPE. Ils montrent l'état réel du fonds de rénovation, les attributions annuelles et les prélèvements déjà décidés. Le solde d'aujourd'hui peut fondre dès l'an prochain.
- Le fonds de rénovation, comparé à la valeur d'assurance du bâtiment. Repère courant : y verser environ 0,3 % de la valeur d'assurance par an, pour atteindre à terme 6 à 8 % de cette valeur. Un immeuble assuré 8 millions devrait donc viser 480'000 à 640'000 CHF. S'il n'y a que 90'000 CHF, vous savez qui paiera la différence.
- L'âge du toit, de la façade et du chauffage. Un vieux chauffage au mazout devra être remplacé, et selon le canton, les exigences énergétiques rendent l'opération coûteuse. Un CECB, s'il existe, donne une bonne vue d'ensemble.
- L'attestation que le vendeur n'a pas d'arriérés de charges. La PPE peut faire inscrire une hypothèque légale sur le lot pour garantir les contributions des trois dernières années (art. 712i CC). Le lot change de propriétaire, la garantie reste.
- Le règlement d'administration et d'utilisation. Location de courte durée interdite, clé de répartition défavorable, parties communes à usage exclusif : à lire avant de faire vos calculs de rendement.
Dans le neuf, ajoutez une question : les garanties du promoteur vous seront-elles cédées ? Les droits de garantie appartiennent au propriétaire, pas à l'appartement. Sans clause de cession dans l'acte de vente, vous ne pourrez pas les faire valoir.
Un fonds vide n'est pas forcément un « non »
Un fonds de rénovation maigre ou un litige en cours ne disqualifient pas automatiquement un bien. Ce sont des informations, et une information se négocie.
Si la PPE devra financer 60'000 CHF de travaux à votre charge dans trois ans, ce montant a sa place dans votre offre. Chiffrez-le, documentez-le avec les PV, et présentez-le au vendeur. Un prix justifié par des pièces est bien plus difficile à refuser qu'un simple rabais demandé.
Le même appartement peut être une très bonne affaire ou un piège à 50'000 CHF. La différence se joue dans une pile de documents que presque personne ne lit.
Le vrai prix d'un appartement
Le vrai prix d'un appartement en PPE, c'est celui de l'annonce, plus tout ce que l'immeuble vous facturera après la signature.
Une fois propriétaire, le suivi continue : charges, décomptes, PV d'assemblée, baux, hypothèques. Tellaris centralise tout cela au même endroit, pour que vous gardiez une vision claire de la rentabilité réelle de chacun de vos biens. Découvrir Tellaris
Sources : Code civil suisse, art. 712i · Raiffeisen, Assainissement en propriété par étage